
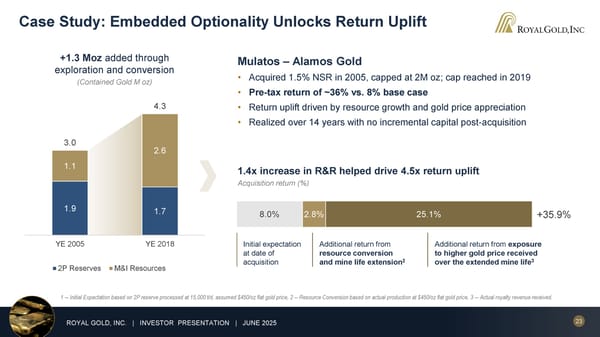
23 ROYAL GOLD, INC. | INVESTOR PRESENTATION | JUNE 2025 1.9 1.7 1.1 2.6 3.0 4.3 YE 2005 YE 2018 2P Reserves M&I Resources +1.3 Moz added through exploration and conversion (Contained Gold M oz) 1 – Initial Expectation based on 2P reserve processed at 15,000 t/d, assumed $450/oz flat gold price, 2 – Resource Conversion based on actual production at $450/oz flat gold price, 3 – Actual royalty revenue received. Case Study: Embedded Optionality Unlocks Return Uplift 8.0% 2.8% 25.1% 1.4x increase in R&R helped drive 4.5x return uplift Acquisition return (%) Initial expectation at date of acquisition Additional return from resource conversion and mine life extension 2 Additional return from exposure to higher gold price received over the extended mine life 3 +35.9% Mulatos – Alamos Gold • Acquired 1.5% NSR in 2005, capped at 2M oz; cap reached in 2019 • Pre-tax return of ~36% vs. 8% base case • Return uplift driven by resource growth and gold price appreciation • Realized over 14 years with no incremental capital post-acquisition
 June 2025 Investor Presentation Page 22 Page 24